Domain hamv.de kaufen?
Wir ziehen mit dem Projekt
hamv.de um.
Sind Sie am Kauf der Domain
hamv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hamv.de kaufen?
Ist Schinken Wurst oder Fleisch?
Schinken ist eine Art von Fleisch. Es handelt sich um den hinteren Teil des Schweins, der gepökelt, geräuchert oder gekocht wird. Wurst hingegen wird aus verschiedenen Fleischsorten hergestellt und mit Gewürzen und anderen Zutaten vermengt. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Combisteel Aufschnittmaschine 250 mm – Tischgerät, für Wurst & FleischCombisteel Aufschnittmaschine 250 mm – Präzises Schneiden für höchste Ansprüche Der Fleisch Fräser 250 von COMBISTEEL ist die perfekte Wahl für Metzgereien, Feinkostläden und professionelle Küchen. Mit seinem leistungsstarken Motor, einem Messerdurchmesser von 250 mm und der individuell einstellbaren Schnittstärke von 0 bis 10 mm sorgt dieser Aufschnittmaschine für präzise und gleichmäßige Ergebnisse – selbst bei härteren Fleischsorten. Das kompakte Tischgerät vereint ein robustes Gehäuse mit hygienischem Edelstahlmesser und erfüllt damit höchste Anforderungen an Effizienz, Sicherheit und Benutzerfreundlichkeit. Produktvorteile: Stufenlos einstellbare Schnittstärke von 0 bis 10 mm für perfekte Scheiben Leistungsstarker Motor für müheloses Schneiden auch bei festem Fleisch Robustes Edelstahlmesser – langlebig und hygienisch Rutschfeste Füße und Messerschutz für sicheres Arbeiten Kompaktes Tischgerät – platzsparend und stabil zugleich Ideal für den Einsatz in Metzgereien, Feinkostgeschäften und Großküchen Technische Daten: Marke: COMBISTEEL Modell: Tischgerät Maße (B x T x H): 494 x 402 x 398 mm Gewicht: 16 kg Spannung: 230 V Frequenz: 50 Hz Leistung: 0,15 kW Material: Edelstahl Farbe: Edelstahl Messerdurchmesser: 250 mm Schnittstärke einstellbar bis: 10 mm Plug-in-bereit: Ja Paketversand: Ja429,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reutzel, Reiner: SchinkenSchinken , Roh- und Kochspezialitäten ¿around the world¿ , Autoelektrik > Auto-Tuning & -Styling , Erscheinungsjahr: 20231020, Produktform: Leinen, Autoren: Reutzel, Reiner, Seitenzahl/Blattzahl: 199, Abbildungen: zahlreiche Fotos, Keyword: Bedientheke; Bäckerhandwerk; Cortador del Jamón de España; Fleischqualität; Fleischsommelier; Foodpairing; Geschmacksprofile; Herstellungsverfahren; Kochschinken; Kochschinkenspezialitäten; Metzgerhandwerk; Präsentation; Reifeverfahren; Rohschinken; Rohschinkenspezialitäten; Schinken; Schinkenliebhaber; Schinkensommelier; Tierrassen; Tipps; Verkauf; Weinempfehlung; internationale Spezialitäten; luftgetrockneter Schinken; nationale Spezialitäten, Fachschema: Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen und Rezepte allgemein~Sustainable food / cookery~Kochen für Feste~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Lebensmittel- und Getränketechnologie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag GmbH, Länge: 281, Breite: 225, Höhe: 20, Gewicht: 1218, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
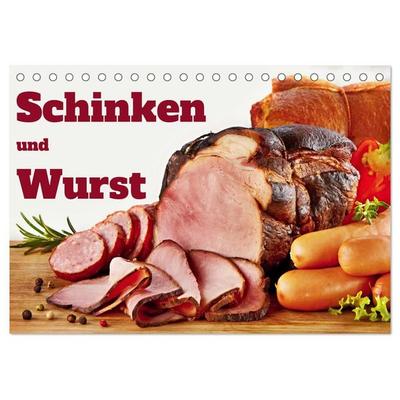
Schinken und Wurst (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderSchinken Und Wurst Sind Fester Bestandteil Unserer Ernährung. Deftig Und Voller Geschmack. Viele Regionale Leckereien. Diese Lebensmittel Geben Auch Eine Gute Wanddekoration Für Das Ganze Jahr Ab. Die Schönsten Stillleben Wurden In Diesem Kalender...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
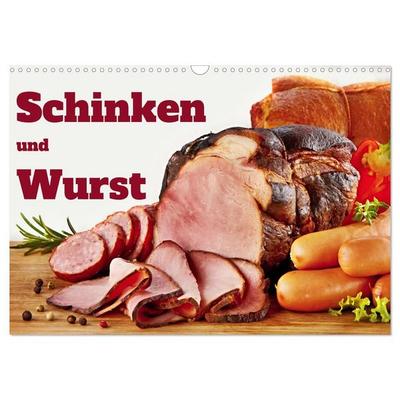
Schinken und Wurst (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderSchinken Und Wurst Sind Fester Bestandteil Unserer Ernährung. Deftig Und Voller Geschmack. Viele Regionale Leckereien. Diese Lebensmittel Geben Auch Eine Gute Wanddekoration Für Das Ganze Jahr Ab. Die Schönsten Stillleben Wurden In Diesem Kalender...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Combisteel Aufschnittmaschine 250 mm – Tischgerät, für Wurst & FleischCombisteel Aufschnittmaschine 250 mm – Präzises Schneiden für höchste Ansprüche Der Fleisch Fräser 250 von COMBISTEEL ist die perfekte Wahl für Metzgereien, Feinkostläden und professionelle Küchen. Mit seinem leistungsstarken Motor, einem Messerdurchmesser von 250 mm und der individuell einstellbaren Schnittstärke von 0 bis 10 mm sorgt dieser Aufschnittmaschine für präzise und gleichmäßige Ergebnisse – selbst bei härteren Fleischsorten. Das kompakte Tischgerät vereint ein robustes Gehäuse mit hygienischem Edelstahlmesser und erfüllt damit höchste Anforderungen an Effizienz, Sicherheit und Benutzerfreundlichkeit. Produktvorteile: Stufenlos einstellbare Schnittstärke von 0 bis 10 mm für perfekte Scheiben Leistungsstarker Motor für müheloses Schneiden auch bei festem Fleisch Robustes Edelstahlmesser – langlebig und hygienisch Rutschfeste Füße und Messerschutz für sicheres Arbeiten Kompaktes Tischgerät – platzsparend und stabil zugleich Ideal für den Einsatz in Metzgereien, Feinkostgeschäften und Großküchen Technische Daten: Marke: COMBISTEEL Modell: Tischgerät Maße (B x T x H): 494 x 402 x 398 mm Gewicht: 16 kg Spannung: 230 V Frequenz: 50 Hz Leistung: 0,15 kW Material: Edelstahl Farbe: Edelstahl Messerdurchmesser: 250 mm Schnittstärke einstellbar bis: 10 mm Plug-in-bereit: Ja Paketversand: Ja429,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reutzel, Reiner: SchinkenSchinken , Roh- und Kochspezialitäten ¿around the world¿ , Autoelektrik > Auto-Tuning & -Styling , Erscheinungsjahr: 20231020, Produktform: Leinen, Autoren: Reutzel, Reiner, Seitenzahl/Blattzahl: 199, Abbildungen: zahlreiche Fotos, Keyword: Bedientheke; Bäckerhandwerk; Cortador del Jamón de España; Fleischqualität; Fleischsommelier; Foodpairing; Geschmacksprofile; Herstellungsverfahren; Kochschinken; Kochschinkenspezialitäten; Metzgerhandwerk; Präsentation; Reifeverfahren; Rohschinken; Rohschinkenspezialitäten; Schinken; Schinkenliebhaber; Schinkensommelier; Tierrassen; Tipps; Verkauf; Weinempfehlung; internationale Spezialitäten; luftgetrockneter Schinken; nationale Spezialitäten, Fachschema: Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen und Rezepte allgemein~Sustainable food / cookery~Kochen für Feste~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Lebensmittel- und Getränketechnologie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag GmbH, Länge: 281, Breite: 225, Höhe: 20, Gewicht: 1218, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Schinken Wurst oder Fleisch?
Schinken ist eine Art von Fleisch. Es handelt sich um den hinteren Teil des Schweins, der gepökelt, geräuchert oder gekocht wird. Wurst hingegen wird aus verschiedenen Fleischsorten hergestellt und mit Gewürzen und anderen Zutaten vermengt. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Schinken und Wurst (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderSchinken Und Wurst Sind Fester Bestandteil Unserer Ernährung. Deftig Und Voller Geschmack. Viele Regionale Leckereien. Diese Lebensmittel Geben Auch Eine Gute Wanddekoration Für Das Ganze Jahr Ab. Die Schönsten Stillleben Wurden In Diesem Kalender...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schinken und Wurst (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderSchinken Und Wurst Sind Fester Bestandteil Unserer Ernährung. Deftig Und Voller Geschmack. Viele Regionale Leckereien. Diese Lebensmittel Geben Auch Eine Gute Wanddekoration Für Das Ganze Jahr Ab. Die Schönsten Stillleben Wurden In Diesem Kalender...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schinken und Wurst (Tischkalender 2026 DIN A5 quer), CALVENDO MonatskalenderSchinken Und Wurst Sind Fester Bestandteil Unserer Ernährung. Deftig Und Voller Geschmack. Viele Regionale Leckereien. Diese Lebensmittel Geben Auch Eine Gute Wanddekoration Für Das Ganze Jahr Ab. Die Schönsten Stillleben Wurden In Diesem Kalender...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schinken und Wurst (Wandkalender 2026 DIN A4 quer), CALVENDO MonatskalenderSchinken Und Wurst Sind Fester Bestandteil Unserer Ernährung. Deftig Und Voller Geschmack. Viele Regionale Leckereien. Diese Lebensmittel Geben Auch Eine Gute Wanddekoration Für Das Ganze Jahr Ab. Die Schönsten Stillleben Wurden In Diesem Kalender...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.